GR-Sitzung am 13.10.2026

Die Einladungskurrende für die 5. GR Sitzung 13.10.2026, 19 Uhr, Gemeindezentrum. Die Tagesordnung:
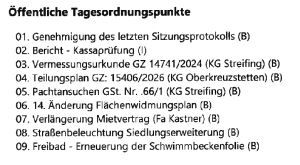
Interresant: 5. GR-Sitzung? Es muss also zwischenzeitlich eine nicht-öffentliche GR-Sitzung gegeben haben. Der Inhalt? GEHEIM!! (ich habe mich schon über die ausständige GR-Sitzung im September gewundert; oder war es die Sitzung für den Bescheid zum IFG REAB 2025 vom Gemeinderat Bescheid, 28.8.2026?).

Was fehlt: Es gibt noch immer keine Kostenaufteilung für die Siedlung Am Teichfeld, was ich sowohl beim IFG-Antrag zu den Kanalgebühren beim Land, beim Antrag an die Gemeinde zu den Kanalgebühren und bei meinem IFG-Antrag zum REAB 2025 kritisiert habe.

Zur 14. Änderung FWP, eine 15. Änderung wird nicht beschlossen (hat es mit der Dürre zu tun, wie in meiner Stellungnahme geschrieben? „… hat vermutlich auch die Erträge der Kürbis-Landwirte reduziert. Die Genossen­schaft sollte daher überlegen, ob sie die finanziellen Mittel für eine Umwidmung (lt. GR-Sitzung vom 23.9.2025, TOP 16 220.000 €) aufbringen kann und will. GfGR Kraft und GR Loibl können den Gemeinderäten dazu Auskunft geben.“

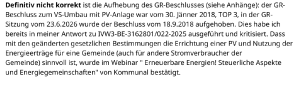
Auch der Beschluss für eine PV-Anlage auf den VS-Dächern in der GR-Sitzung im Jänner 2018 ist weiterhin aufrecht (siehe Auszug meines Mails vom 12.7.2026 an die Schulbehörde):
 

(zweite) Anfrage gemäß IFG zum REAB 2025 an den Bürgermeister

Das LVwG hat am 18.9.2026 entschieden, dass meine Bescheidbeschwerde mangels Zuständigkeit des Gemeinderates als unzulässig zurückzuweisen sei. Daher habe ich am 23. September 2026 mit großteils gleichem Inhalt einen Antrag gemäß IFG zum REAB 2025 an den Bürgermeister gestellt. Aus meiner Bescheidbeschwerde: „Der Bürgermeister ist Vorsitzender des Gemeinderats und hat den ablehnenden Bescheid des Gemeinderats unterzeichnet. Die Begründung im Bescheid, dass der Gemeinderat unzuständig sei und der Verweis auf den Bürgermeister (der als Vorsitzender Mitglied des Gemeinderats ist) ist für mich nicht nachvollziehbar.“ Den Spruch des Gerichts akzeptiere ich selbstverständlich, darum meine neue IFG-Anfrage an den Bürgermeister.

Zur Frage Nr. 2 und 3: die Vergabe von Subventionen obliegt dem Gemeinderat, nicht dem Bürgermeister.

Oftmals beziehe ich mich in meiner Anfrage auf den REAB 2025.


(dritte) Bescheidbeschwerde zum Baurechtsvertrag Nahwärme und EVN-Stromliefervertrag

Am 2. bzw. 3. Oktober habe ich meine Bescheidbeschwerden Dritte Bescheidbeschwerde NÖ LVwG IFG EVN, 3.10.2026, Dritte Bescheidbeschwerde LVwG Baurechtsvertrag EQUANS, 2.10.2026 an das Gemeindeamt mit der Bitte um Weiterleitung an das NÖ LVwG geschickt. Alle guten Dinge sind drei!

Von der Gemeinde am 7.10.2026 an das LVwG (per Post) weitergeleitet.

30.9.: Ein guter Tag beginnt mit zwei eingeschriebenen Briefe der Gemeinde (ich war zum Empfang daheim!): 28.9. neuer Bescheid zum IFG EVN, 28.9. neuer Bescheid zum IFG Baurechtsvertrag. Sie können sich die Lektüre ersparen, neu ist nur die richtige Rechtsmittelbelehrung (Bescheidbeschwerde an das LVwG). Ich habe bereits am 17. und 18. September Bescheidbeschwerde erhoben – muss ich jetzt nochmal? Laut Info der Gemeinde ja.

Das LVwG hat meine Bescheidbeschwerden am 12.8. zurückgewiesen, ich habe am 14. August rechtsgültige Bescheide angefordert, die eingeschriebenen Bescheide am 15. September 2026 beim Postpartner in Schleinbach geholt und Bescheidbeschwerde erhoben:

Zweite Bescheidbeschwerde Baurechtsvertrag EQUANS, 17.9.2026

Zweite Bescheidbeschwerde  EVN-Vertrag, 18.9.2026

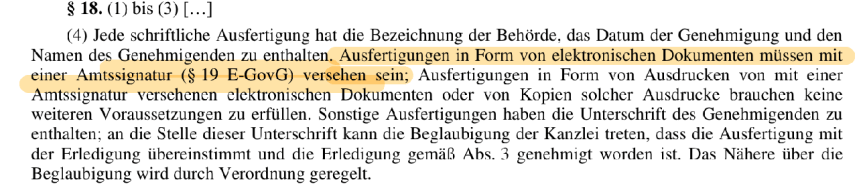
Einschreiben verschicken (dazu zum Postpartner in Schleinbach fahren) ist kostengünstiger und einfacher als per Mail mit Amtssignatur? https://www.kreuzstetten.at/Amtssignatur   für mich zum Holen (öffentlich) sicher nicht einfacher!

25.9.2026: die Gemeinde verschickte eingeschrieben die Bescheide, dass die Bescheide vom 31.8.2026 aufgrund der fehlerhaften Rechtsmittelbelehrung für nichtig erklärt werden Gemeinde Aufhebung Bescheid Baurechtsvertrag v. 31.8.2026, Gemeinde Aufhebung Bescheid v. 31.8.2026 EVN


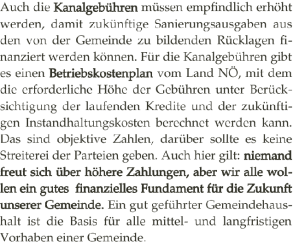
IFG-Antrag ans Land zu den Kanalgebühren, mein Schreiben vom 28.9.2026

Die Antwort des Landes vom 21.9. Anschreiben Land und meine Antwort an das Land, 28.9.2026. Sowohl vom Land als auch von der Gemeinde habe ich den Betriebsfinanzierungsplan für die Kanalgebühren erhalten Betriebsfinanzierungsplan Kanal.

Am 13. September habe ich einen Antrag gemäß IFG an das Land NÖ gerichtet IFG-Antrag an das Land zu den Kanalgebühren, zu meinem Antrag an die Gemeinde IFG-Antrag zu den Kanalgebühren

Die umfangreichen Beilagen stelle ich nicht online, großteils sind die bereits ähnlich auf der HP, ich habe aber viele Beilagen aktualisiert und ergänzt. Sollte jemand daran Interesse haben, bitte ich um ein kurzes Mail.


Bescheidbeschwerde an das LVwG, 5.9.2026

Am 30.5.2026 habe ich einen Antrag an den Gemeinderat gestellt, nachdem meine Stellungnahme zum REAB 2025 vom Bgm. teilweise unbeantwortet geblieben ist. Die Antwort des Gemeinderats am 1.7. 2026 und meine Antwort darauf; am 7.7. habe ich einen Antrag auf Bescheiderlassung gestellt.

Am 28.8.2026 habe ich den ablehnenden Bescheid eingeschrieben erhalten. Darin wird auf die Zuständigkeit des Bürgermeisters verwiesen (der den Bescheid unterzeichnet hat und Mitglied/Vorsitzender des Gemeinderates ist). Der Gemeinderat ist verpflichtetes Organ der Gemeinde, er hat den REAB 2025 beschlossen.

Ich habe am 5. September Bescheidbeschwerde erhoben, aus meinem Mail: „Im Sinne der Sparsamkeit, Wirtschaftlichkeit und Zweckmäßigkeit bitte ich die Gemeinderäte, meinen Antrag zeitnah, umfassend und wahrheitsgemäß zu bearbeiten und damit sowohl der Gemeinde als auch dem LVwG unnötigen Aufwand zu ersparen.“ Am 9. 9. habe ich vom Gemeindeamt die Nachricht bekommen, dass meine Bescheidbeschwerde an das LVwG weitergeleitet wurde.

Punkt 5 meines Begehrens ist hinfällig, da das Land meine IFG-Anfrage rasch, ausführlich und nachvollziehbar beantwortet hat.


IFG-Antrag zu den Kanalgebühren, „Auskunft“ der Gemeinde

Am 28. September habe ich die eingeschriebene „Antwort“ der Gemeinde vom Lagerhaus Schleinbach geholt Antwort der Gemeinde, eingeschrieben, 24.9.2026 Schade um meine Zeit für die Fahrt mit den ÖBB nach Schleinbach.

Am 27. August 2026 habe ich meinen IFG-Antrag zu den Kanalgebühren an die Gemeinde und den Bürgermeister gemailt und darin sehr kritisch die „verschwundenen“ Überschüsse der letzten zehn Jahre hinterfragt. Die Beilagen:
Gebührenüberschüsse, August 2026  (EHH = Ergebnishaushalt, FHH = Finanzierungshaushalt)
Tätigkeitsbericht Rechnungshof Gebühren Gemeinden 2014
Gebührencheck KDZ
Bgm. kein Überschuss GZ Sommer 2023
REAB 2023, Seite 161 und 162

In der Gemeindezeitung im Herbst 2018 habe ich bereits auf eine nötige Gebührenerhöhung für die Kanalsanierung hingewiesen, alleine durch die nötige Inflationsanpassung.

Ich habe mich mit dem Webinar „Kostendeckende Gebühren in der Kommunalverwaltung“ (Juni 2026) informiert, dies ist allerdings nicht öffentlich, daher sind die Unterlagen dazu nicht auf meiner HP.

Der NÖN-Artikel zur Gebührenerhöhung Woche 27/2026. „Keiner saniert privat etwas, das man nicht sanieren muss“ meint darin der Bürgermeister. Ich hoffe sehr, dass Eigenheimbesitzer mit einer Sanierung nicht warten, bis ihr Haus zusammenfällt.


Reaktion des LVwG zu meinen beiden letzten Beschwerden

Am 12.8. habe ich die Schreiben des LVwG zu meinem IFG-Antrag zum aktuellen Baurechtsvertrag mit der Fa. EQUANS (unsere Nahwärme) und zu meinem IFG-Antrag zum Vertrag, der zur Stromlieferung mit der EVN beschlossen wurde, erhalten
mein Schreiben vom 14.8. an die Gemeinde; sehr befremdlich ist für mich die falsche Information an das LVwG: „auf explizite Nachfrage zur Form der Übermittlung des Schreibens gab die belangte Behörde an, dass das Schreiben vom 18. Juni 2026 der Beschwerdeführerin (auf deren Wunsch) nur per E-Mail übermittelt wurde“. Dies ist nicht korrekt, den Wunsch nach Beantwortung meiner Anfrage per Mail habe ich bei meinem Antrag gemäß § 7ff IFG zur Auskunftserteilung gestellt, bei meinem Antrag auf Bescheiderlassung vom 19.4.2026 nicht.

AS Kiesenhofer Christine, 2124 Niederkreuzstetten, Baurechtsvertrag

AS Kiesenhofer Christine, 2124 Niederkreuzstetten, EVN

bei beiden Schreiben:

bzw. bei EQUANS am 18. Juni


Passend dazu das aktuell vom Kommunal-Team angebotene Webinar: Lean Management für Gemeinden  Schlauer verwalten, effizienter arbeiten!, ein Auszug: Wie viel Zeit in Verwaltungsprozessen ist tatsächlich wertschöpfend – und wie viel geht durch Warten, Rückfragen, Mehrfachbearbeitung, unklare Übergaben oder unnötige Abstimmung verloren? Es wäre sowohl für die Gemeinde als auch für das Land kostengünstiger, mir die Auskunft ohne Umweg über das LVwG zu erteilen.


Kundmachungen 14. und 15. Änderung ÖRP, meine Stellungnahmen

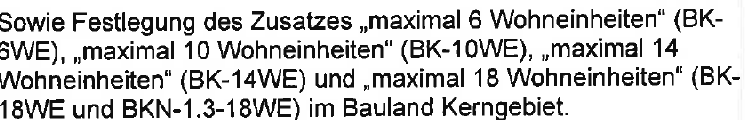
Aktualisierung, 18.8.: auf meine Anfrage wurden die Erläuterungsberichte und Pläne auf die digitale Amtstafel der Gemeinde gestellt. 7.8.2026 14. Änderung FWP; meine Stellungnahme 14. Änderung ÖRP August 2026 (die Beschränkung der Wohneinheiten in BW habe ich nicht detailliert angeschaut, ebenso nicht die anderen geplanten Änderungen); corr. 2016 wurde das Grundstück am Kirchenplatz von der Gemeinde gekauft, vertippt, sorry!

Zur geplanten Festlegung max. 18 Wohneinheiten im BKN-1,3 (Bauland Kerngebiet Nachhaltige Bebauung, Geschoßflächenzahl 1,3):

lt. Baurechtsvertrag wurden darin 28 Wohnungen (+ 2 Ordinationen) beschlossen. Lt. Vertrag (beschlossen in der GR-Sitzung vom 20.12.2022) ist die Bauberechtigte (Gebös) verpflichtet, das Bauwerk gemäß den Plänen lt. Beilage 1 zu errichten; der Dringlichkeitsantrag zur Auflösung des Baurechtsvertrages wurde in der GR-Sitzung am 11.12.2025 (TOP 8) abgelehnt, Details hier

zur Tiefgarage:

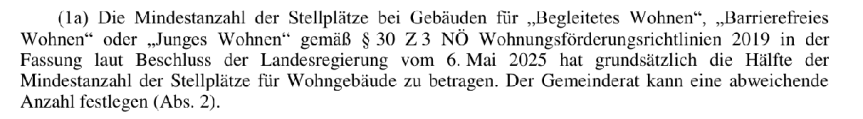
NÖ BO § 63, Inkrafttretensdatum 01.03.2026

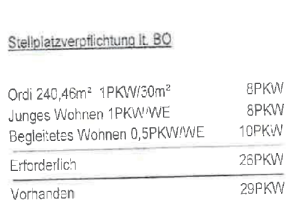
der GR hat am 11.7.2023 zwei Abstellplätze/Wohneinheit beschlossen. Für betreutes und junges Wohnen ist das nicht sinnvoll und sollte vom GR entsprechend der Änderung der NÖ BO geändert werden. Im Vertrag:

aus dem Baurechtsvertrag

auch bei Jungem Wohnen wären 0,5 oder maximal 1 Stellplatz sinnvoll, die S-Bahn-Haltestelle ist 100 m entfernt!


 15. Änderung FWP   Geplante Einnahmen bei Umwidmung des Grundstücks der Kürbiskernanlage im Flächenwidmungsplan in Betriebsgebiet 220.000 €. Meine Stellungnahme 15. Änderung ÖRP August 2026

Stellungnahme der Gemeinde zu meiner Meldung an die Staatsanwaltschaft

Am 10. September 2025 habe ich gemäß § 7 IFG die Übermittlung der Stellungnahme der Gemeinde zu meiner Meldung an die StA Korneuburg und der Rechnungen der Rechtsanwältinnen Dr. Annika Wolf und Mag. Daniela Leitner beantragt.

Es hat bis zu meiner Bescheidbeschwerde am 17. April 2026, der Verhandlung vor dem LVwG am 1. Juli 2026 mit dem Erkenntnis und der Einsichtnahme am Gemeindeamt am 27. Juli 2026 gedauert, aber jetzt sind die  Unterlagen da und auf dieser HP auch öffentlich zugänglich (wäre es nicht einfacher und kostengünstiger für die Gemeinde gewesen, mir die acht Seiten gleich zu übermitteln?):

Zur Gemeinde-Stellungnahme:

1. Im Protokoll der GR-Sitzung findet sich dazu nichts, ich habe keine Mitteilungen wahrgenommen
2. Das Geld ist seit 28.11.2019 weg
3. für den Hochwasserschutz wurde in der GR-Sitzung vom 11.12.2025 ein Darlehen in der Höhe von 340.000 € aufgenommen, die Investitionen zum Hochwasserschutz wurden ab 2021 über einen Überbrückungskredit finanziert; zum Hochwasser aus der NÖN Mistelbach, 24/2024

4. COVID hat 2020 begonnen, das Geld war 2019 weg
5. Das Bank Austria-Konto (171.000 €) wurde ab 2017 aufgelöst und das Guthaben bis 2019 auf das Rücklagenkonto  bei der Erste Bank überwiesen; das hat nichts mit den Einnahmen aus dem Grundstücksverkauf zu tun
6. Die Einnahmen aus dem Grundstücksverkauf (413.406 €) wurden am 23.7.2018 auf das Gemeindekonto überwiesen, am 28.11.2019 war das Geld belegbar weg, Darlehenszinsen und -rückzahlungen siehe Anmerkungen zur Kreditbelastung Fußnote 4


Gemeindefinanzen – wo ist das Schwarze Loch in Kreuzstetten? III

Aus der Physik kennen wir Schwarze Löcher im Kosmos, die Sonnen verschlingen. Gibt es in unserer Gemeinde seit 2018 ein Schwarzes Loch, das große Summen unserer Gemeindeeinnahmen verschlingt? Fortsetzung:

„verschwundene“ Einnahmen:

  • Grundstücksverkäufe der Gemeinde:
    • 2021: Grundstückverkauf Oberkreuzstetten 68.320,00 €; GR im Umlaufweg (COVID) 15.2.2021
    • 2024: Veräußerung des Gemeinde-Anteils an der Nahwärme 15.000 €, GR am 17.9.2024, TOP 3
    • 2025: Verkauf des Grundstücks an die Kürbiskern-Genossenschaft  65.000 €,  GR-Protokoll 23.09.2025, TOP 16, die Einnahmen sind im Frühling 2026 eingegangen
      • geplante Einnahmen bei Umwidmung des Grundstücks im Flächenwidmungsplan in Betriebsgebiet 220.000 €; die ÖVP spricht sich gegen ein „Versickern“ der Einnahmen im laufenden Budget aus und stimmt gegen den NVA 2026. Der Bgm. spricht von vielen getätigten Investitionen (welche??) und dass das „alle Gemeinden“ so machen würden?? (entspricht nicht der NÖ GO, im Protokoll steht diese Aussage natürlich nicht).
  • trotzdem sind die Rücklagen geschrumpft: 2020 385.000 €, 2025 135.000 € Kontostände ab 2017; 2023 wurden vom VS-Umbau 88.000 € auf das Rücklagenkonto überwiesen (siehe dazu in: Antworten der Aufsichtsbehörde)
  • 2025 hatte die Gemeinde Einnahmen aus Aufschließungsbeiträgen von 270.000 € (REAB 2025, Seite 186). Trotzdem wurde für die Aufschließung am Teichfeld in der GR-Sitzung vom 9.7.2024 TOP 4 ein Kredit von 400.000 € aufgenommen
  • in den letzten 10 Jahren haben die Gemeindebürger mit den Kanalgebühren Überschüsse von ca. 700.000 € an die Gemeinde gezahlt. Dazu meint der Rechnungshof: „dass die Verwendung der Überschüsse jedenfalls nachvollziehbar dokumentiert sein muss, um feststellen zu können, ob Gebührenüberschüsse innerhalb des Betrachtungszeitraumes von zehn Jahren verbraucht bzw. nicht im inneren Zusammenhang verwendete Entnahmen in den Gebührenhaushalt zurückerstattet wurden.
    Bei Verletzung dieser Rahmenbedingungen entspricht die Einhebung von über der Kostendeckung liegenden Gebühren einer Steuer ohne Rechtsgrundlage und ist somit rechtswidrig.„